Domain fcic.de kaufen?
Wir ziehen mit dem Projekt
fcic.de um.
Sind Sie am Kauf der Domain
fcic.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcic.de kaufen?
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
Welche Rolle spielt die Schadensregulierung in den Bereichen Versicherung, Recht und Finanzen und wie können Unternehmen und Privatpersonen von einer effektiven Schadensregulierung profitieren?
Die Schadensregulierung spielt eine entscheidende Rolle in den Bereichen Versicherung, Recht und Finanzen, da sie sicherstellt, dass Schäden angemessen und gerecht ausgeglichen werden. Unternehmen und Privatpersonen profitieren von einer effektiven Schadensregulierung, da sie dadurch finanzielle Sicherheit und Schutz vor unvorhergesehenen Kosten erhalten. Zudem trägt eine effektive Schadensregulierung zur Stabilität des Versicherungsmarktes bei und fördert das Vertrauen in rechtliche und finanzielle Prozesse. Unternehmen können durch eine effektive Schadensregulierung auch ihre Reputation verbessern und das Vertrauen ihrer Kunden stärken. **

Ähnliche Suchbegriffe für FCIC
Top-Angebote
Produkte zum Begriff FCIC:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
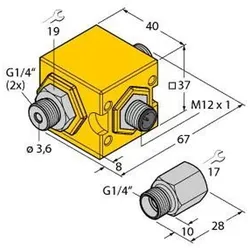
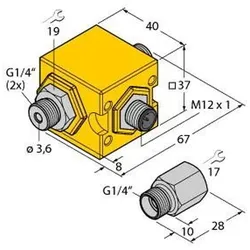
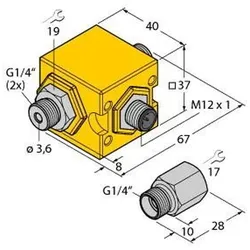
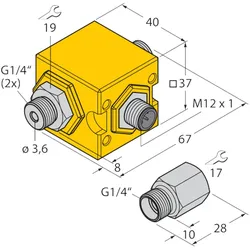
Turck Inline-Sensor FCIC-G1/4 #6870781Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V422,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Turck Inline-Sensor FCIC-G1/4 #6870784Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V517,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Turck Inline-Sensor FCIC-G1/4 #6870785Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V486,51 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie kann man Versicherungsprämien senken, ohne die Qualität der Versicherungsleistungen zu beeinträchtigen?
Man kann Versicherungsprämien senken, indem man verschiedene Angebote vergleicht und sich für günstigere Tarife entscheidet. Zudem kann man durch eine höhere Selbstbeteiligung die Prämien reduzieren, ohne die Qualität der Leistungen zu beeinträchtigen. Auch regelmäßige Überprüfungen der Versicherungsverträge und Anpassungen an die individuellen Bedürfnisse können zu Einsparungen führen. **
-
Wie wirkt sich die Schadensregulierung auf die Versicherungsprämien und die Kundenbindung in der Versicherungsbranche aus?
Die Schadensregulierung hat direkten Einfluss auf die Versicherungsprämien, da Versicherungsunternehmen die Kosten für Schadensfälle in ihre Tarifkalkulation einbeziehen. Eine effiziente Schadensregulierung kann dazu beitragen, die Prämien stabil zu halten oder sogar zu senken. Gleichzeitig kann eine schnelle und kundenorientierte Schadensregulierung die Kundenzufriedenheit und -bindung erhöhen, da Kunden sich gut betreut fühlen und Vertrauen in ihren Versicherer haben. Eine schlechte Schadensregulierung hingegen kann zu steigenden Prämien und Kundenverlust führen. **
-
Wie können Versicherungsprämien günstig gehalten werden, ohne die Qualität der Versicherungsleistungen zu beeinträchtigen? Was sind die wichtigsten Faktoren, die die Höhe der Versicherungsprämien beeinflussen?
Versicherungsprämien können günstig gehalten werden, indem Versicherungsunternehmen effizient arbeiten, Risiken angemessen bewerten und Kosten senken. Eine regelmäßige Überprüfung der Versicherungsverträge und Vergleiche von Angeboten können ebenfalls helfen, günstige Prämien zu finden. Die wichtigsten Faktoren, die die Höhe der Versicherungsprämien beeinflussen, sind das Risiko des Versicherungsnehmers, die Deckungssumme, die Versicherungsdauer und die Wettbewerbssituation auf dem Versicherungsmarkt. **
-
Wie kann man die Höhe der Versicherungsprämien effektiv senken, ohne dabei die Qualität der Versicherungsleistungen zu beeinträchtigen?
Man kann die Höhe der Versicherungsprämien senken, indem man verschiedene Angebote vergleicht und sich für das günstigste entscheidet. Zudem kann man durch eine höhere Selbstbeteiligung die Prämien reduzieren, sollte aber darauf achten, dass man im Schadensfall nicht zu hohe Kosten selbst tragen muss. Auch das Bündeln von Versicherungen bei einem Anbieter kann zu Rabatten führen und somit die Prämien senken. **


Welche Absicherungsstrategien können Unternehmen in den Bereichen Finanzen, Risikomanagement und Versicherung implementieren, um sich vor unvorhergesehenen Ereignissen und potenziellen Verlusten zu schützen?
Unternehmen können verschiedene Absicherungsstrategien implementieren, um sich vor unvorhergesehenen Ereignissen und potenziellen Verlusten zu schützen. Dazu gehören die Diversifizierung von Investitionen, um das Risiko zu streuen und Verluste zu minimieren. Zudem können Unternehmen Versicherungen abschließen, um sich gegen bestimmte Risiken wie Feuer, Diebstahl oder Haftungsansprüche abzusichern. Des Weiteren ist es wichtig, ein effektives Risikomanagement zu etablieren, um potenzielle Risiken frühzeitig zu identifizieren und geeignete Maßnahmen zur Risikominderung zu ergreifen. Darüber hinaus können Unternehmen auch finanzielle Reserven aufbauen, um unvorhergesehene Ereignisse abzufedern und potenzielle **
Welche Absicherungsstrategien können Unternehmen in den Bereichen Finanzen, Risikomanagement und Versicherung implementieren, um sich vor unvorhergesehenen Ereignissen und potenziellen Verlusten zu schützen?
Unternehmen können verschiedene Absicherungsstrategien implementieren, um sich vor unvorhergesehenen Ereignissen und potenziellen Verlusten zu schützen. Dazu gehören die Diversifizierung von Anlageportfolios, um das Risiko zu streuen und Verluste zu minimieren. Zudem können Unternehmen Versicherungen abschließen, um sich gegen bestimmte Risiken wie Feuer, Diebstahl oder Haftungsansprüche abzusichern. Des Weiteren ist es wichtig, ein effektives Risikomanagement zu etablieren, um potenzielle Risiken frühzeitig zu erkennen und entsprechende Maßnahmen zu ergreifen. Darüber hinaus können Unternehmen auch finanzielle Reserven aufbauen, um unvorhergesehene Ereignisse abzufedern und die Liquidität zu gewährleisten. **
Top-Angebote
Produkte zum Begriff FCIC:
-
Turck Inline-Sensor FCIC-G1/4 #6870780Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V422,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Turck Inline-Sensor FCIC-G1/4 #6870781Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V422,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
-
Welche Rolle spielt die Schadensregulierung in den Bereichen Versicherung, Recht und Finanzen und wie können Unternehmen und Privatpersonen von einer effektiven Schadensregulierung profitieren?
Die Schadensregulierung spielt eine entscheidende Rolle in den Bereichen Versicherung, Recht und Finanzen, da sie sicherstellt, dass Schäden angemessen und gerecht ausgeglichen werden. Unternehmen und Privatpersonen profitieren von einer effektiven Schadensregulierung, da sie dadurch finanzielle Sicherheit und Schutz vor unvorhergesehenen Kosten erhalten. Zudem trägt eine effektive Schadensregulierung zur Stabilität des Versicherungsmarktes bei und fördert das Vertrauen in rechtliche und finanzielle Prozesse. Unternehmen können durch eine effektive Schadensregulierung auch ihre Reputation verbessern und das Vertrauen ihrer Kunden stärken. **
-
Wie kann man Versicherungsprämien senken, ohne die Qualität der Versicherungsleistungen zu beeinträchtigen?
Man kann Versicherungsprämien senken, indem man verschiedene Angebote vergleicht und sich für günstigere Tarife entscheidet. Zudem kann man durch eine höhere Selbstbeteiligung die Prämien reduzieren, ohne die Qualität der Leistungen zu beeinträchtigen. Auch regelmäßige Überprüfungen der Versicherungsverträge und Anpassungen an die individuellen Bedürfnisse können zu Einsparungen führen. **
-
Wie wirkt sich die Schadensregulierung auf die Versicherungsprämien und die Kundenbindung in der Versicherungsbranche aus?
Die Schadensregulierung hat direkten Einfluss auf die Versicherungsprämien, da Versicherungsunternehmen die Kosten für Schadensfälle in ihre Tarifkalkulation einbeziehen. Eine effiziente Schadensregulierung kann dazu beitragen, die Prämien stabil zu halten oder sogar zu senken. Gleichzeitig kann eine schnelle und kundenorientierte Schadensregulierung die Kundenzufriedenheit und -bindung erhöhen, da Kunden sich gut betreut fühlen und Vertrauen in ihren Versicherer haben. Eine schlechte Schadensregulierung hingegen kann zu steigenden Prämien und Kundenverlust führen. **
Ähnliche Suchbegriffe für FCIC
-
Turck Inline-Sensor FCIC-G1/4 #6870784Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V517,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Turck Inline-Sensor FCIC-G1/4 #6870785Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V486,51 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Turck Inline-Sensor FCIC-G1/4 #6870783Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V517,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Turck Inline-Sensor FCIC-G1/4 #6870782Ausführung des elektrischen Anschlusses=SteckanschlussMessprinzip=thermischAusführung des Prozessanschlusses=GewindeanschlussUmgebungstemperatur für Auswerteelektronik=0..60 °CDruckfestigkeit Messkopf=10 barSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=21,6..26,4 V422,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsprämien günstig gehalten werden, ohne die Qualität der Versicherungsleistungen zu beeinträchtigen? Was sind die wichtigsten Faktoren, die die Höhe der Versicherungsprämien beeinflussen?
Versicherungsprämien können günstig gehalten werden, indem Versicherungsunternehmen effizient arbeiten, Risiken angemessen bewerten und Kosten senken. Eine regelmäßige Überprüfung der Versicherungsverträge und Vergleiche von Angeboten können ebenfalls helfen, günstige Prämien zu finden. Die wichtigsten Faktoren, die die Höhe der Versicherungsprämien beeinflussen, sind das Risiko des Versicherungsnehmers, die Deckungssumme, die Versicherungsdauer und die Wettbewerbssituation auf dem Versicherungsmarkt. **
-
Wie kann man die Höhe der Versicherungsprämien effektiv senken, ohne dabei die Qualität der Versicherungsleistungen zu beeinträchtigen?
Man kann die Höhe der Versicherungsprämien senken, indem man verschiedene Angebote vergleicht und sich für das günstigste entscheidet. Zudem kann man durch eine höhere Selbstbeteiligung die Prämien reduzieren, sollte aber darauf achten, dass man im Schadensfall nicht zu hohe Kosten selbst tragen muss. Auch das Bündeln von Versicherungen bei einem Anbieter kann zu Rabatten führen und somit die Prämien senken. **
-
Welche Absicherungsstrategien können Unternehmen in den Bereichen Finanzen, Risikomanagement und Versicherung implementieren, um sich vor unvorhergesehenen Ereignissen und potenziellen Verlusten zu schützen?
Unternehmen können verschiedene Absicherungsstrategien implementieren, um sich vor unvorhergesehenen Ereignissen und potenziellen Verlusten zu schützen. Dazu gehören die Diversifizierung von Investitionen, um das Risiko zu streuen und Verluste zu minimieren. Zudem können Unternehmen Versicherungen abschließen, um sich gegen bestimmte Risiken wie Feuer, Diebstahl oder Haftungsansprüche abzusichern. Des Weiteren ist es wichtig, ein effektives Risikomanagement zu etablieren, um potenzielle Risiken frühzeitig zu identifizieren und geeignete Maßnahmen zur Risikominderung zu ergreifen. Darüber hinaus können Unternehmen auch finanzielle Reserven aufbauen, um unvorhergesehene Ereignisse abzufedern und potenzielle **
-
Welche Absicherungsstrategien können Unternehmen in den Bereichen Finanzen, Risikomanagement und Versicherung implementieren, um sich vor unvorhergesehenen Ereignissen und potenziellen Verlusten zu schützen?
Unternehmen können verschiedene Absicherungsstrategien implementieren, um sich vor unvorhergesehenen Ereignissen und potenziellen Verlusten zu schützen. Dazu gehören die Diversifizierung von Anlageportfolios, um das Risiko zu streuen und Verluste zu minimieren. Zudem können Unternehmen Versicherungen abschließen, um sich gegen bestimmte Risiken wie Feuer, Diebstahl oder Haftungsansprüche abzusichern. Des Weiteren ist es wichtig, ein effektives Risikomanagement zu etablieren, um potenzielle Risiken frühzeitig zu erkennen und entsprechende Maßnahmen zu ergreifen. Darüber hinaus können Unternehmen auch finanzielle Reserven aufbauen, um unvorhergesehene Ereignisse abzufedern und die Liquidität zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.